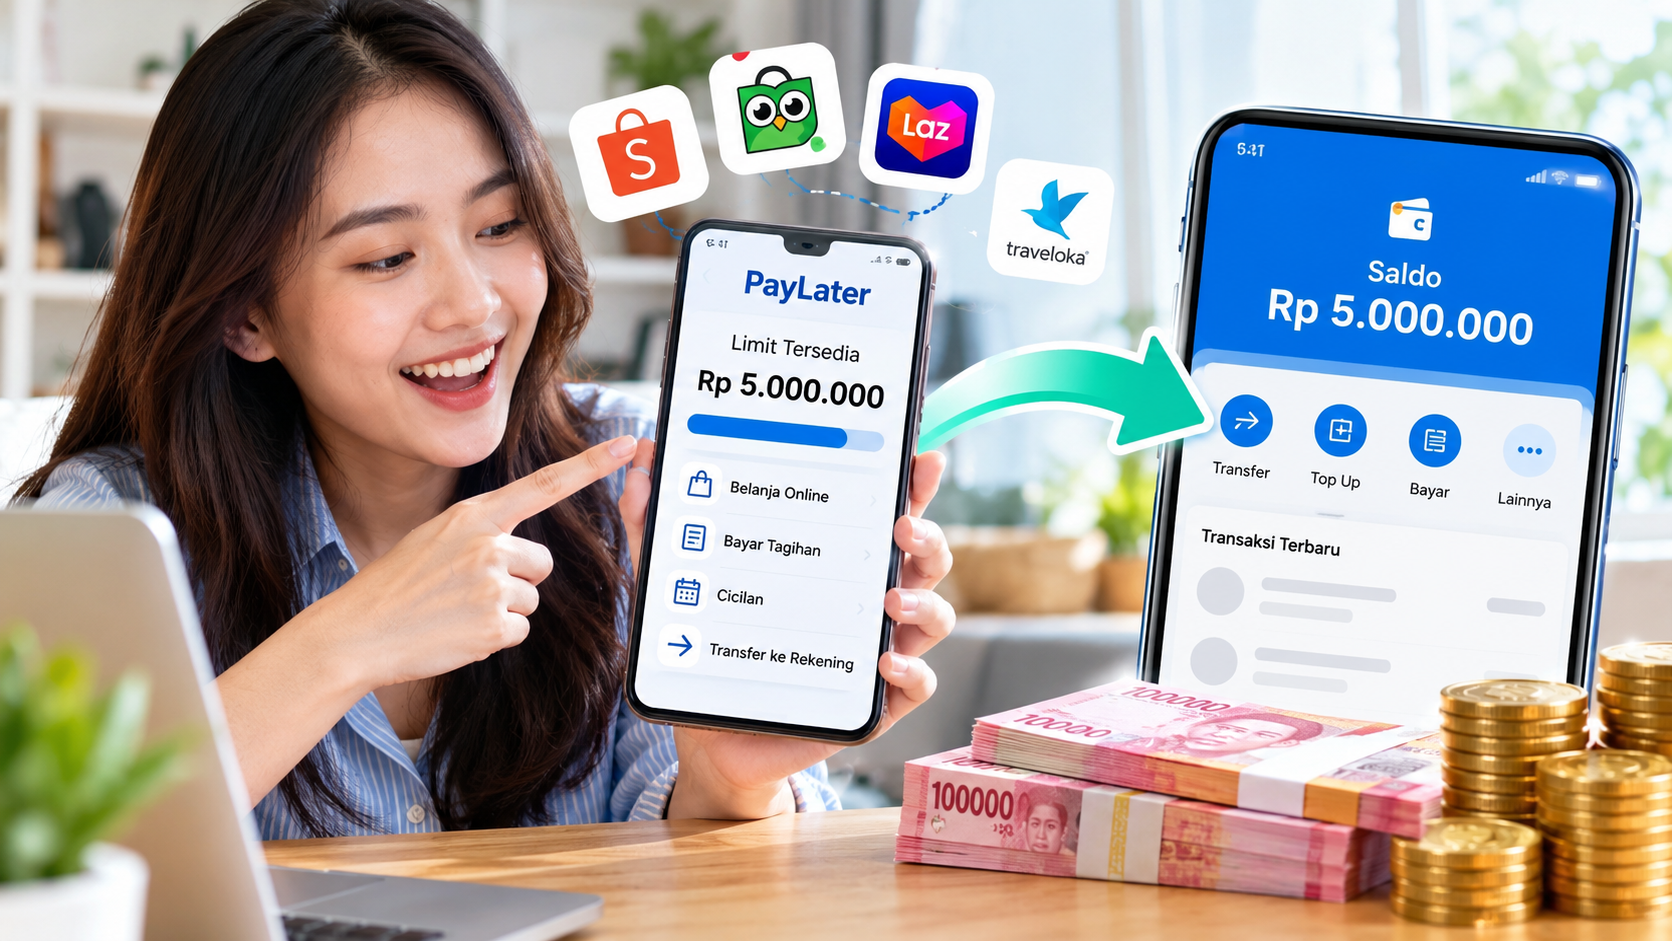
Cara mencairkan limit PayLater menjadi saldo masih banyak dicari karena sebagian pengguna membutuhkan dana tunai dalam waktu singkat. Namun, perlu dipahami sejak awal bahwa limit PayLater tidak otomatis sama dengan saldo rekening yang bisa ditarik kapan saja.
Pada dasarnya, PayLater merupakan fasilitas pembiayaan untuk membeli barang atau jasa dan membayarnya kemudian. OJK sendiri mengatur BNPL sebagai fasilitas pembiayaan melalui sistem elektronik untuk pembelian barang dan/atau jasa. Aturan tersebut berlaku bagi penyelenggaraan BNPL oleh bank umum dan perusahaan pembiayaan.
Karena itu, cara mencairkan limit PayLater menjadi saldo sangat bergantung pada fitur yang diberikan oleh masing-masing penyedia. Jika aplikasi menyediakan produk pinjaman tunai secara resmi, pengguna dapat mengajukannya melalui menu yang tersedia. Sebaliknya, menggunakan jasa gestun atau pihak ketiga untuk mengubah limit menjadi uang tunai dapat menimbulkan risiko akun, biaya tambahan, penipuan, hingga penyalahgunaan data.
Apa Itu Limit PayLater?
Limit PayLater adalah batas pembiayaan yang diberikan kepada pengguna untuk melakukan transaksi sesuai ketentuan penyedia layanan. Limit tersebut bukan saldo uang elektronik dan bukan pula dana yang secara otomatis tersimpan di rekening bank.
Saat PayLater digunakan untuk bertransaksi, pengguna pada dasarnya memperoleh fasilitas pembiayaan untuk membayar barang atau jasa terlebih dahulu. Selanjutnya, pengguna berkewajiban membayar tagihan sesuai jadwal, tenor, bunga atau biaya yang tercantum dalam perjanjian.
OJK melalui POJK Nomor 32 Tahun 2025 juga mengatur aspek karakteristik BNPL, penilaian kelayakan, pelindungan konsumen, keterbukaan informasi, penagihan, serta pelindungan data pribadi.
Apakah Limit PayLater Sama dengan Saldo?
Tidak. Keduanya memiliki fungsi yang berbeda.
Limit PayLater merupakan plafon pembiayaan, sedangkan saldo rekening atau dompet digital merupakan dana yang dapat digunakan sesuai mekanisme layanan tersebut.
Contohnya, seseorang memiliki limit PayLater Rp5 juta. Angka tersebut tidak berarti ada uang Rp5 juta yang bisa langsung ditransfer ke rekening. Limit hanya dapat digunakan sesuai fitur dan ketentuan penyedia.
Apakah Limit PayLater Bisa Dicairkan Menjadi Saldo?
Jawabannya bergantung pada produk yang tersedia di aplikasi.
Jika penyedia hanya memberikan fasilitas PayLater untuk transaksi belanja, limit tersebut tidak otomatis dapat ditransfer menjadi saldo rekening. Namun, beberapa penyedia dapat menawarkan produk pembiayaan atau pinjaman tunai secara terpisah.
Hal pentingnya adalah membedakan limit belanja dengan fasilitas dana tunai. Keduanya bisa berada dalam satu aplikasi, tetapi mekanisme, persyaratan, biaya, dan proses persetujuannya dapat berbeda.
OJK saat ini memang memiliki aturan khusus mengenai penyelenggaraan BNPL. Bahkan pada 4 Mei 2026, OJK menerbitkan PADK Nomor 2 Tahun 2026 sebagai ketentuan pelaksanaan BNPL bagi perusahaan pembiayaan dan perusahaan pembiayaan syariah, termasuk mengenai analisis kelayakan, credit scoring, keterbukaan informasi, pelindungan konsumen, dan pengelolaan data.
Cara Mencairkan Limit PayLater Menjadi Saldo Secara Resmi
Jika tujuan Anda memang membutuhkan dana tunai, langkah yang perlu dilakukan bukan mencari jasa gestun, melainkan memeriksa apakah penyedia PayLater memiliki fitur pinjaman tunai resmi.
Berikut alur umumnya.
1. Buka Aplikasi PayLater Resmi
Gunakan aplikasi resmi milik penyedia layanan. Pastikan aplikasi diperoleh dari toko aplikasi resmi dan sudah diperbarui ke versi terbaru.
Setelah masuk ke akun, periksa apakah terdapat menu seperti pinjaman tunai, cash loan, dana tunai, atau produk pembiayaan lainnya.
Nama dan posisi menu bisa berbeda karena setiap penyedia memiliki sistem masing-masing.
2. Pastikan Fitur Dana Tunai Tersedia
Tidak semua akun otomatis memperoleh fitur pinjaman tunai.
Jika menu tersebut tidak tersedia, jangan menganggap limit belanja bisa dicairkan melalui transaksi buatan. Ketersediaan fitur dapat bergantung pada kebijakan penyedia, hasil penilaian kelayakan, dan karakteristik produk.
3. Lengkapi Verifikasi Identitas
Apabila fitur pinjaman tunai tersedia, pengguna biasanya perlu menjalani proses verifikasi sesuai ketentuan penyedia.
Data yang diminta dapat berbeda-beda. Karena itu, masukkan informasi berdasarkan dokumen asli dan jangan memberikan data kepada pihak yang tidak berkepentingan.
4. Periksa Nominal, Bunga, Biaya, dan Tenor
Sebelum menyetujui pengajuan, periksa seluruh informasi pembiayaan.
Perhatikan terutama:
- jumlah dana yang diterima;
- bunga atau manfaat ekonomi;
- biaya administrasi atau layanan;
- tenor pembayaran;
- jumlah cicilan;
- tanggal jatuh tempo;
- ketentuan denda atau konsekuensi keterlambatan.
OJK menempatkan keterbukaan informasi dan pelindungan konsumen sebagai bagian dari pengaturan BNPL.
5. Ajukan Melalui Menu Resmi
Setelah seluruh informasi dipahami, pengajuan dapat dilakukan melalui aplikasi sesuai prosedur penyedia.
Persetujuan tidak otomatis diberikan hanya karena pengguna mempunyai limit PayLater. Penyedia dapat melakukan analisis kelayakan dan penilaian risiko sebelum menentukan hasil pengajuan.
6. Dana Ditransfer Jika Pengajuan Disetujui
Jika produk tersebut memang menyediakan pencairan ke rekening dan pengajuan disetujui, dana akan disalurkan sesuai mekanisme yang tercantum dalam perjanjian.
Dengan demikian, yang dicairkan sebenarnya adalah produk pembiayaan tunai resmi, bukan sekadar mengubah limit belanja menjadi saldo.
Mengapa Gestun PayLater Sebaiknya Dihindari?
Istilah gestun atau gesek tunai sering digunakan untuk menggambarkan transaksi yang bertujuan mengubah limit pembiayaan menjadi uang tunai melalui merchant atau pihak ketiga.
Cara seperti ini perlu diwaspadai karena belum tentu sesuai dengan ketentuan layanan PayLater yang digunakan.
Selain persoalan ketentuan akun, pengguna juga menghadapi risiko lain yang lebih serius.
Risiko Akun Dibatasi
Jika penyedia mendeteksi transaksi yang dianggap tidak sesuai dengan penggunaan layanan, akun dapat dikenai tindakan berdasarkan ketentuan yang berlaku.
Konsekuensinya dapat berupa pembatasan fitur atau penghentian fasilitas tertentu. Bentuk tindakan tersebut tetap bergantung pada kebijakan masing-masing penyedia dan perjanjian yang berlaku.
Risiko Penipuan
Jasa pencairan tidak resmi dapat meminta pembayaran di muka dengan janji dana segera cair.
Masalahnya, transaksi tersebut berlangsung di luar mekanisme resmi penyedia. Jika pihak yang menawarkan jasa ternyata tidak memenuhi janji, pengguna dapat mengalami kerugian dan kesulitan memperoleh penyelesaian.
Risiko Kebocoran Data dan OTP
Jangan memberikan OTP, PIN, password, atau kredensial akun kepada orang lain dengan alasan proses pencairan.
OJK memasukkan pelindungan data pribadi dan data keuangan sebagai bagian penting dalam pengaturan BNPL.
Jika pihak ketiga meminta akses penuh ke akun, risiko penyalahgunaan menjadi lebih besar.
Ada Potongan dari Jasa Pihak Ketiga
Jasa pencairan biasanya dapat mengenakan biaya atau potongan tertentu. Artinya, nominal uang yang diterima pengguna belum tentu sama dengan nilai limit yang digunakan.
Sementara itu, kewajiban pembayaran kepada penyedia PayLater tetap mengikuti tagihan dan perjanjian pembiayaan.
Perbedaan Limit Belanja dan Pinjaman Tunai
| Aspek | Limit PayLater | Pinjaman Tunai Resmi |
|---|---|---|
| Fungsi | Membiayai pembelian barang/jasa | Memberikan dana sesuai produk yang disetujui |
| Pencairan ke rekening | Tidak otomatis tersedia | Tergantung fitur produk |
| Persetujuan | Mengikuti ketentuan transaksi | Dapat memerlukan penilaian kelayakan |
| Biaya | Sesuai perjanjian PayLater | Sesuai perjanjian pinjaman |
| Penggunaan | Sesuai merchant/fungsi layanan | Sesuai ketentuan produk |
| Proses | Melalui transaksi | Melalui pengajuan pembiayaan |
Jadi, memiliki limit besar bukan berarti pengguna otomatis memiliki hak untuk menarik seluruh limit tersebut sebagai uang tunai.
Kenapa Pengajuan Dana Tunai Bisa Ditolak?
Ketersediaan limit PayLater tidak selalu menjamin pengajuan fasilitas dana tunai disetujui.
Dalam pengaturan BNPL, analisis kelayakan dan credit scoring merupakan bagian dari aspek yang diatur.
Beberapa hal yang dapat memengaruhi hasil pengajuan antara lain:
Riwayat Pembayaran
Riwayat pembayaran menjadi salah satu informasi penting dalam penilaian pembiayaan. Keterlambatan dapat memengaruhi penilaian risiko sesuai sistem penyedia.
Penggunaan Limit
Penggunaan limit yang tinggi dapat menjadi bagian dari evaluasi kemampuan pembayaran. Namun, indikator yang digunakan dapat berbeda antarpenyedia.
Data Belum Lengkap
Ketidaksesuaian data identitas atau proses verifikasi yang belum selesai dapat menyebabkan pengajuan belum dapat diproses.
Ketentuan Produk
Bisa saja sebuah akun memiliki PayLater, tetapi tidak mendapatkan akses terhadap produk dana tunai karena fitur tersebut memang tidak tersedia untuk akun atau layanan yang digunakan.
Cara Menggunakan PayLater agar Tetap Aman
PayLater sebaiknya digunakan berdasarkan kebutuhan dan kemampuan membayar, bukan semata-mata karena limit yang tersedia.
Beberapa langkah yang dapat dilakukan adalah:
- Baca perjanjian dan informasi biaya sebelum transaksi.
- Pastikan jumlah cicilan sesuai kemampuan keuangan.
- Bayar tagihan sesuai jadwal.
- Jangan memberikan OTP, PIN, atau password kepada pihak lain.
- Hindari transaksi yang bertujuan memanipulasi fungsi layanan.
- Gunakan aplikasi dan kanal resmi penyedia.
- Periksa legalitas lembaga keuangan jika menggunakan produk pembiayaan lain.
- Jangan mengambil pinjaman baru hanya untuk menutup kewajiban lama tanpa perhitungan yang matang.
Penggunaan BNPL memang terus berkembang. Dalam data OJK untuk Juli 2026, pembiayaan BNPL oleh perusahaan pembiayaan tercatat Rp13,62 triliun, tumbuh 54,65 persen secara tahunan, dengan NPF gross sebesar 3,03 persen. Data tersebut menunjukkan bahwa BNPL merupakan bagian yang semakin besar dalam sektor pembiayaan, sehingga penggunaan yang memahami kewajiban dan risikonya menjadi penting.
Alternatif Jika Benar-Benar Membutuhkan Dana Tunai
Jika kebutuhan Anda memang berupa uang tunai, jangan memaksakan limit belanja PayLater untuk menjadi saldo.
Periksa terlebih dahulu apakah penyedia memiliki produk pinjaman tunai resmi. Jika tidak ada, Anda dapat membandingkan produk pembiayaan lain dari lembaga yang legal dan memahami seluruh biaya serta kewajibannya sebelum mengajukan.
Yang paling penting, jangan memilih layanan hanya karena menawarkan pencairan cepat. Periksa identitas penyedia, ketentuan produk, biaya, serta cara penagihannya.
FAQ Cara Mencairkan Limit PayLater Menjadi Saldo
Apakah limit PayLater bisa langsung dicairkan ke rekening?
Tidak selalu. Limit PayLater pada dasarnya merupakan fasilitas pembiayaan untuk transaksi. Pencairan dana ke rekening hanya dapat dilakukan jika penyedia memang menyediakan produk atau fitur dana tunai yang sesuai.
Apakah gestun PayLater aman?
Gestun melalui pihak ketiga memiliki risiko karena prosesnya dapat berada di luar mekanisme resmi penyedia. Risiko tersebut mencakup masalah akun, penipuan, biaya tambahan, dan penyalahgunaan data.
Mengapa limit PayLater besar tetapi tidak bisa dicairkan?
Karena limit belanja dan fasilitas dana tunai merupakan produk atau fungsi yang berbeda. Besarnya limit tidak otomatis berarti pengguna mendapatkan fasilitas pencairan tunai.
Apa yang harus dilakukan jika membutuhkan uang tunai?
Pertama, periksa aplikasi resmi apakah terdapat produk pinjaman atau dana tunai. Jika tidak tersedia, pertimbangkan alternatif pembiayaan legal dengan membaca biaya, tenor, dan kewajibannya secara menyeluruh.
Apakah OTP boleh diberikan kepada jasa pencairan?
Jangan memberikan OTP, PIN, password, atau kredensial akun kepada pihak lain. Informasi tersebut dapat digunakan untuk mengakses atau melakukan transaksi pada akun.
Kesimpulan
Cara mencairkan limit PayLater menjadi saldo tidak bisa disamaratakan untuk semua aplikasi. Limit belanja pada dasarnya merupakan fasilitas pembiayaan untuk transaksi barang atau jasa, bukan saldo tunai yang bebas ditarik.
Jika membutuhkan dana tunai, periksa apakah penyedia PayLater memiliki fitur atau produk pinjaman tunai resmi. Ajukan melalui aplikasi dan pahami nominal, bunga atau biaya, tenor, cicilan, serta ketentuan pembayaran sebelum menyetujui.
Hindari jasa gestun atau pihak ketiga yang meminta akses akun, OTP, PIN, atau pembayaran di muka. Selain berpotensi menimbulkan kerugian, metode tersebut dapat menempatkan keamanan akun dan data pribadi dalam risiko.
Dengan memahami perbedaan antara limit PayLater dan dana tunai, pengguna dapat mengambil keputusan berdasarkan fungsi produk dan kewajiban yang sebenarnya, bukan hanya berdasarkan besarnya limit yang terlihat di aplikasi.