Bagi kamu yang sedang berencana mengajukan KPR, kredit kendaraan, kartu kredit, atau pinjaman lainnya, mengetahui riwayat kredit bisa menjadi langkah penting. Istilah BI Checking masih sering digunakan masyarakat, meski layanan tersebut kini telah beralih menjadi Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan (OJK).
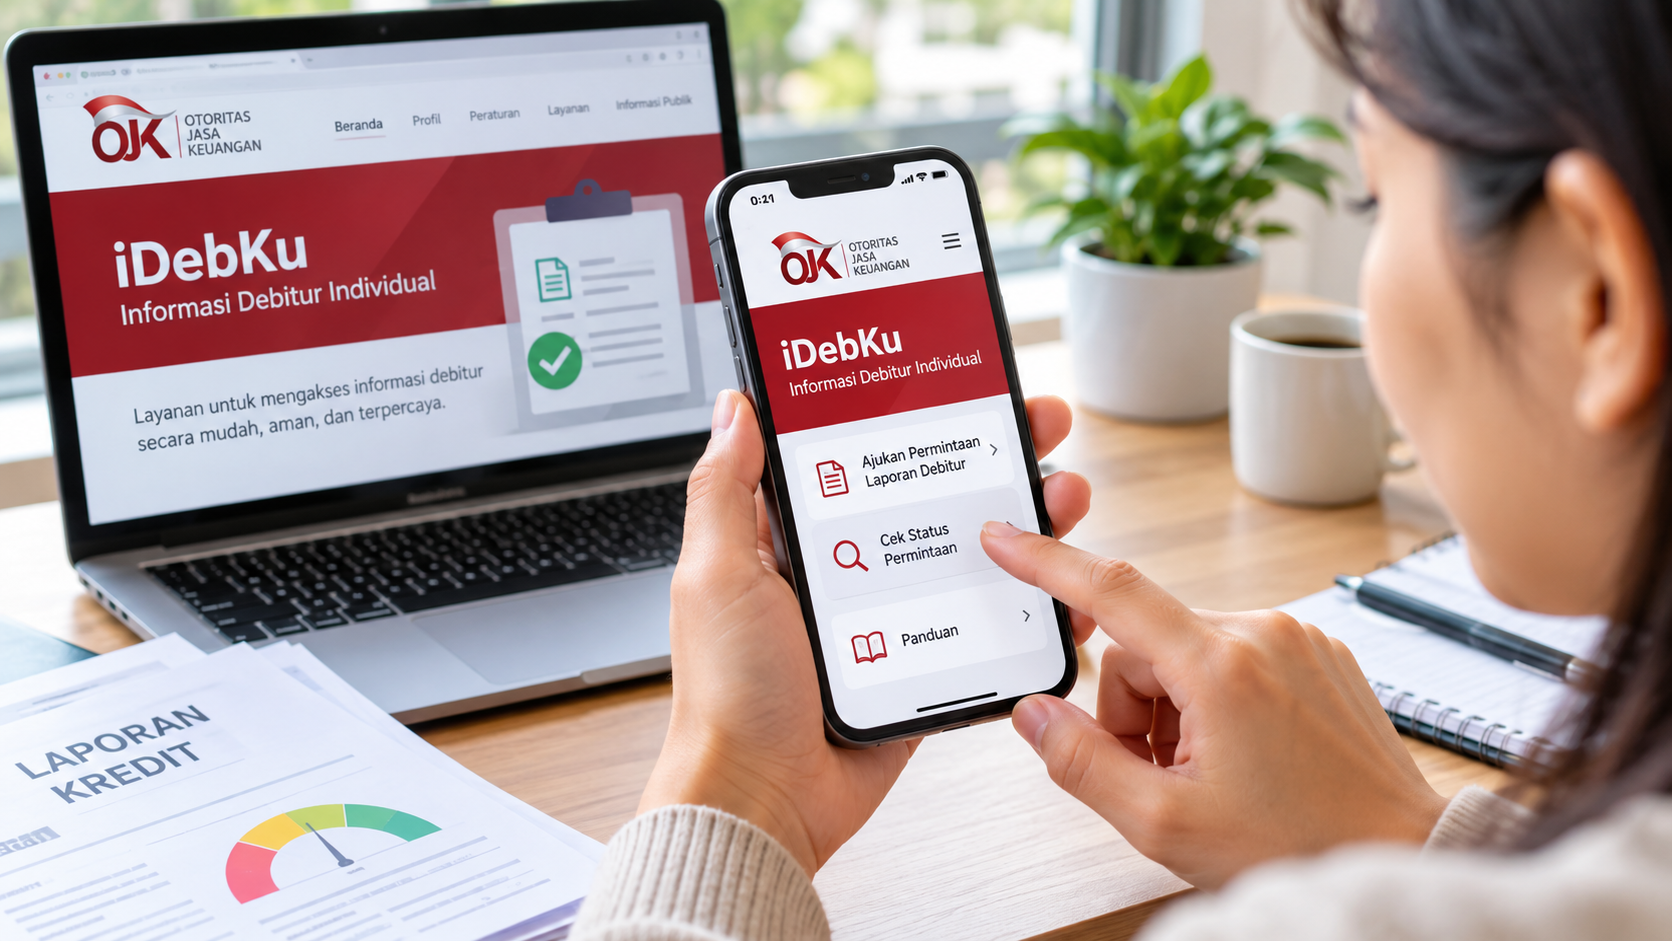
Melalui SLIK, masyarakat dapat meminta informasi debitur atau iDeb untuk mengetahui data fasilitas kredit maupun pembiayaan yang tercatat atas namanya. Pengecekan ini dapat dilakukan secara mandiri melalui layanan resmi iDebKu OJK.
Lantas, bagaimana cara cek BI Checking sendiri pada 2026? Apakah harus datang ke kantor OJK, atau bisa dilakukan dari rumah? Berikut panduan dan hal penting yang perlu diketahui.
Apa Itu BI Checking dan SLIK OJK?
BI Checking merupakan istilah lama yang masih banyak dipakai untuk menyebut pemeriksaan riwayat kredit. Saat ini, layanan informasi debitur berada dalam sistem SLIK yang dikelola OJK.
OJK menjelaskan bahwa SLIK merupakan sistem informasi yang digunakan untuk mendukung pengawasan serta layanan informasi di sektor keuangan. Data dalam SLIK berasal dari laporan yang disampaikan oleh lembaga jasa keuangan.
Karena itu, saat ingin mengecek apa yang dahulu disebut BI Checking, istilah yang lebih tepat digunakan sekarang adalah Informasi Debitur (iDeb) SLIK OJK.
Menariknya, OJK juga menegaskan bahwa informasi debitur dalam SLIK bukan merupakan daftar hitam atau blacklist. Data tersebut menjadi salah satu sumber informasi bagi lembaga jasa keuangan ketika melakukan analisis calon debitur.
Cara Cek BI Checking Sendiri Lewat iDebKu OJK
Cara resmi yang dapat digunakan masyarakat adalah melalui layanan iDebKu OJK. Layanan ini memungkinkan debitur mengajukan permintaan informasi debitur secara online.
Berikut langkah umumnya:
1. Buka situs resmi iDebKu
Kunjungi situs resmi iDebKu OJK melalui:
Pada halaman tersebut tersedia menu Pendaftaran untuk mengajukan permintaan iDeb serta menu Status Layanan untuk memeriksa status permohonan yang sudah diajukan.
2. Pilih menu pendaftaran
Pilih menu untuk melakukan pendaftaran permintaan informasi debitur. Pastikan data yang dimasukkan sesuai dengan identitas resmi.
Data yang keliru atau tidak lengkap dapat menghambat proses verifikasi.
3. Isi data debitur
Masukkan informasi yang diminta pada formulir, termasuk jenis debitur dan data identitas.
Sebelum melanjutkan, periksa kembali setiap data agar sesuai dengan dokumen identitas yang digunakan.
4. Ikuti proses verifikasi
Setelah formulir dikirim, ikuti petunjuk verifikasi yang diberikan sistem atau petugas OJK. Siapkan dokumen identitas apabila diperlukan untuk proses tersebut.
Permintaan iDeb dilakukan untuk debitur yang bersangkutan. Dalam panduan OJK, layanan online iDeb ditujukan untuk permintaan yang dilakukan secara mandiri dan tidak melayani permintaan yang dikuasakan.
5. Tunggu hasil iDeb
Setelah seluruh proses selesai dan permohonan diverifikasi, informasi debitur akan diberikan melalui mekanisme yang ditentukan dalam layanan iDebKu.
Pastikan alamat email yang digunakan aktif sehingga tidak melewatkan pemberitahuan terkait permohonan.
Cara Cek BI Checking Sendiri Secara Offline
Selain online, OJK juga menyediakan permintaan informasi debitur secara luring atau offline.
OJK menyebut debitur dapat meminta Informasi Debitur kepada OJK maupun lembaga jasa keuangan yang memberikan fasilitas penyediaan dana kepada debitur tersebut. Untuk permintaan kepada OJK, salah satu mekanismenya adalah hadir secara fisik ke kantor OJK.
Secara umum, prosesnya meliputi:
- Datang ke kantor OJK yang menyediakan layanan terkait.
- Membawa dokumen identitas sesuai persyaratan.
- Mengisi formulir permintaan Informasi Debitur SLIK.
- Menyerahkan dokumen dan formulir kepada petugas.
- Mengikuti proses verifikasi.
- Menunggu penyampaian hasil iDeb sesuai prosedur layanan.
Karena ketentuan operasional dan ketersediaan layanan dapat berubah, sebaiknya periksa informasi terbaru OJK sebelum datang langsung ke kantor.
Apa Saja yang Bisa Dilihat dari iDeb SLIK?
Informasi dalam SLIK dapat mencakup identitas debitur serta rincian fasilitas yang diterima, termasuk fasilitas penyediaan dana, penjaminan, pertanggungan atau pengelolaan risiko, serta layanan pendanaan bersama berbasis teknologi informasi sesuai ketentuan yang berlaku.
Dengan melihat laporan tersebut, seseorang dapat mengetahui informasi kredit yang tercatat atas namanya dan menggunakannya untuk melakukan pengecekan sebelum mengajukan fasilitas keuangan baru.
Namun, keberadaan informasi tertentu dalam SLIK tidak otomatis berarti pengajuan kredit pasti diterima atau ditolak. OJK menjelaskan bahwa SLIK hanya menjadi salah satu sumber informasi dalam analisis kelayakan calon debitur. Keputusan akhir tetap berada pada masing-masing lembaga jasa keuangan berdasarkan penilaian risiko dan ketentuan yang berlaku.
Cara Membaca Kolektibilitas di SLIK
Salah satu bagian yang perlu diperhatikan dalam informasi kredit adalah kualitas atau kolektibilitas.
OJK mengenal lima kelompok kolektibilitas, yaitu Lancar, Dalam Perhatian Khusus, Kurang Lancar, Diragukan, dan Macet.
| Kode | Kolektibilitas | Gambaran umum |
|---|---|---|
| 1 | Lancar | Pembayaran memenuhi kewajiban sesuai ketentuan |
| 2 | Dalam Perhatian Khusus | Kredit masuk kategori perhatian khusus |
| 3 | Kurang Lancar | Kualitas pembayaran mengalami masalah |
| 4 | Diragukan | Risiko pembayaran lebih tinggi |
| 5 | Macet | Kredit berada dalam kategori macet |
Perlu diperhatikan bahwa penentuan kualitas kredit tidak sebaiknya disederhanakan hanya berdasarkan satu angka jumlah hari keterlambatan. Penetapannya mengikuti ketentuan kualitas aset dan karakteristik lembaga jasa keuangan yang melaporkan data. Dokumen OJK menunjukkan bahwa kode kualitas SLIK terdiri atas lima kategori tersebut.
Apakah SLIK OJK Sama dengan Daftar Hitam?
Tidak.
Ini menjadi salah satu hal penting yang sering disalahpahami ketika masyarakat membicarakan BI Checking.
OJK secara eksplisit menyatakan bahwa Informasi Debitur dalam SLIK bersifat netral dan bukan daftar hitam (blacklist). Selain itu, keputusan pemberian atau penolakan fasilitas keuangan tidak hanya didasarkan pada data SLIK.
Artinya, masyarakat tidak perlu menganggap hasil SLIK sebagai keputusan otomatis bahwa seseorang pasti bisa atau tidak bisa memperoleh pinjaman.
Mengapa Sebaiknya Cek Riwayat Kredit Sebelum Mengajukan Pinjaman?
Pengecekan mandiri dapat membantu seseorang mengetahui data kredit yang tercatat atas namanya sebelum mengajukan pembiayaan.
Langkah ini juga berguna untuk memastikan informasi yang tercantum sudah sesuai dengan kondisi sebenarnya. Jika menemukan informasi yang tidak sesuai, pemohon dapat menindaklanjutinya melalui pihak yang relevan sesuai prosedur yang berlaku.
Bagi calon debitur, memahami isi iDeb juga membantu memberikan gambaran mengenai informasi yang nantinya dapat menjadi salah satu bahan pertimbangan lembaga jasa keuangan.
Hati-Hati dengan Situs atau Jasa Cek BI Checking Tidak Resmi
Karena SLIK berkaitan dengan data keuangan pribadi, masyarakat sebaiknya berhati-hati ketika menemukan jasa yang menawarkan pengecekan dengan meminta data sensitif.
Untuk permintaan informasi debitur secara online, gunakan kanal resmi OJK, yaitu iDebKu. OJK menyediakan layanan tersebut sebagai sarana permohonan iDeb SLIK.
Hindari memberikan foto KTP, data rekening, kode OTP, atau informasi sensitif lainnya kepada pihak yang tidak jelas.
Kesimpulan
Cara cek BI Checking sendiri saat ini dilakukan dengan mengakses informasi debitur melalui SLIK OJK. Masyarakat dapat menggunakan layanan iDebKu OJK secara online, sementara permintaan secara offline juga tersedia melalui kantor OJK sesuai mekanisme layanan yang berlaku.
Hal terpenting adalah menggunakan kanal resmi dan memahami bahwa SLIK bukanlah blacklist. Data SLIK merupakan salah satu sumber informasi dalam analisis calon debitur, sedangkan keputusan akhir pemberian fasilitas keuangan tetap menjadi kewenangan masing-masing lembaga jasa keuangan.