Jpckemang.id – Pernah mengajukan pinjaman ke bank atau perusahaan pembiayaan, tetapi khawatir pengajuan ditolak karena riwayat kredit? Salah satu informasi yang perlu kamu pahami adalah kolektibilitas atau yang sering disingkat menjadi Kol. Istilah ini biasanya muncul ketika seseorang mengecek riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) OJK.
Lalu, apa itu kolektibilitas dan mengapa statusnya dibagi menjadi angka 1 sampai 5? Secara sederhana, kolektibilitas merupakan pengelompokan kualitas pembayaran kredit atau pembiayaan seseorang. Status ini membantu lembaga keuangan menilai apakah kewajiban pembayaran debitur berjalan lancar atau mengalami masalah.
Angka kolektibilitas terdiri dari lima tingkatan, yaitu Kol 1 (Lancar), Kol 2 (Dalam Perhatian Khusus), Kol 3 (Kurang Lancar), Kol 4 (Diragukan), dan Kol 5 (Macet). Semakin tinggi angkanya, semakin serius masalah pembayaran yang tercatat.
Memahami perbedaan kelima status tersebut penting, terutama jika kamu berencana mengajukan KPR, kredit kendaraan, kartu kredit, pinjaman usaha, atau fasilitas pembiayaan lainnya. Yuk, kenali penjelasan lengkapnya agar tidak salah memahami hasil SLIK OJK! 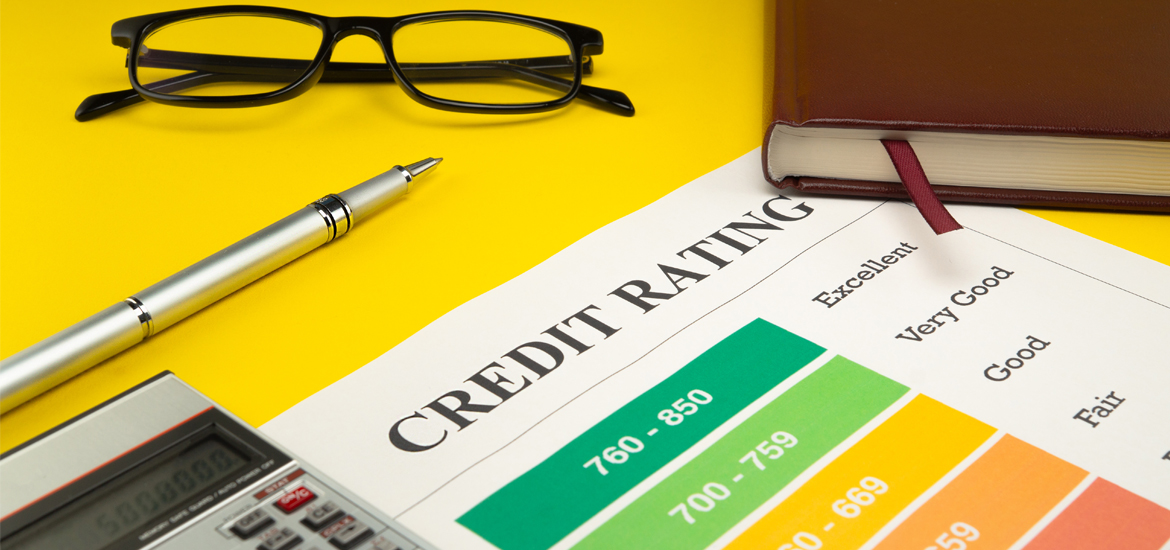
Apa Itu Kolektibilitas dalam SLIK OJK?
Kolektibilitas adalah pengelompokan kualitas pembayaran kewajiban kredit atau pembiayaan debitur. Penilaiannya berkaitan dengan kemampuan dan kedisiplinan seseorang dalam membayar angsuran pokok maupun bunga sesuai ketentuan perjanjian.
Dalam konteks SLIK OJK, informasi kolektibilitas menjadi bagian dari data riwayat kredit yang dapat digunakan lembaga keuangan untuk menilai calon debitur. Data tersebut membantu bank, perusahaan pembiayaan, dan lembaga pelapor lainnya memahami bagaimana seseorang memenuhi kewajiban finansialnya.
SLIK merupakan singkatan dari Sistem Layanan Informasi Keuangan yang dikelola oleh Otoritas Jasa Keuangan (OJK). Sistem ini mendukung pengawasan dan penyediaan informasi di sektor jasa keuangan. Sebelumnya, masyarakat lebih mengenal pemeriksaan riwayat kredit dengan istilah BI Checking.
Perlu dipahami bahwa SLIK bukan sekadar daftar orang yang memiliki utang bermasalah. Informasinya juga mencakup fasilitas kredit yang pembayarannya lancar. Jadi, seseorang yang rutin membayar cicilan pun tetap memiliki catatan kredit di dalam sistem tersebut.
Dengan kata lain, memiliki catatan SLIK bukan sesuatu yang buruk. Justru, riwayat pembayaran yang baik dapat menjadi salah satu pertimbangan positif ketika kamu mengajukan fasilitas kredit baru.
Arti Kolektibilitas 1 sampai 5 di SLIK OJK
Secara umum, terdapat lima tingkatan kolektibilitas yang digunakan untuk menggambarkan kualitas pembayaran kredit. Berikut ringkasan masing-masing status agar lebih mudah dipahami.
| Kode | Status | Gambaran Umum |
|---|---|---|
| Kol 1 | Lancar | Tidak memiliki tunggakan pembayaran |
| Kol 2 | Dalam Perhatian Khusus | Mulai terdapat keterlambatan atau kondisi yang perlu diperhatikan |
| Kol 3 | Kurang Lancar | Pembayaran mengalami masalah lebih serius |
| Kol 4 | Diragukan | Kemampuan penyelesaian kewajiban semakin diragukan |
| Kol 5 | Macet | Kredit masuk kategori bermasalah atau macet |
Dalam praktik penilaian kredit, keterlambatan pembayaran sering dijelaskan menggunakan rentang hari tunggakan. Untuk gambaran umum, berikut rentang yang lazim digunakan dalam penjelasan kolektibilitas perbankan. Penetapan kualitas kredit tetap mengikuti ketentuan yang berlaku untuk jenis lembaga dan fasilitas terkait.
| Kolektibilitas | Gambaran Tunggakan |
|---|---|
| Kol 1 | Tidak ada tunggakan |
| Kol 2 | Umumnya 1–90 hari |
| Kol 3 | Umumnya 91–120 hari |
| Kol 4 | Umumnya 121–180 hari |
| Kol 5 | Umumnya lebih dari 180 hari |
Rentang tersebut merupakan gambaran yang umum dipakai untuk menjelaskan status pembayaran. Jangan langsung menyimpulkan status kredit hanya berdasarkan jumlah hari keterlambatan tanpa memeriksa laporan dan ketentuan lembaga pemberi pinjaman.
Penjelasan Lengkap Kolektibilitas 1 sampai 5
Kolektibilitas 1: Lancar
Kol 1 merupakan status kolektibilitas terbaik. Status ini menunjukkan bahwa pembayaran kewajiban kredit atau pembiayaan berjalan lancar sesuai ketentuan. Debitur tidak memiliki tunggakan yang tercatat dan memenuhi kewajiban pembayaran sebagaimana mestinya.
Contohnya, kamu memiliki cicilan kendaraan sebesar Rp2 juta setiap bulan dengan tanggal jatuh tempo tanggal 10. Jika pembayaran dilakukan sesuai jadwal dan tidak ada kewajiban tertunggak, kualitas pembayaran dapat tercatat lancar sesuai penilaian lembaga pelapor.
Status Kol 1 menjadi catatan positif karena menunjukkan kedisiplinan dalam memenuhi kewajiban keuangan. Ketika mengajukan kredit baru, riwayat pembayaran lancar dapat membantu proses penilaian calon debitur.
Meski begitu, Kol 1 bukan jaminan pengajuan pinjaman pasti disetujui. Bank tetap mempertimbangkan penghasilan, rasio utang, pekerjaan, kemampuan membayar, nilai agunan jika ada, dan kebijakan kredit internal.
Kolektibilitas 2: Dalam Perhatian Khusus
Kol 2 atau Dalam Perhatian Khusus (DPK) menunjukkan bahwa pembayaran kredit mulai mengalami keterlambatan atau terdapat kondisi yang perlu diperhatikan oleh lembaga pemberi pinjaman.
Dalam gambaran umum yang sering digunakan, status ini berkaitan dengan tunggakan sekitar 1–90 hari. Misalnya, seseorang terlambat membayar cicilan karena gaji belum diterima atau lupa membayar tagihan hingga melewati tanggal jatuh tempo.
Walaupun belum termasuk kategori kredit macet, Kol 2 sebaiknya tidak dianggap sepele. Keterlambatan yang terus berulang dapat membuat kualitas pembayaran memburuk jika kewajiban tidak segera diselesaikan.
Jika menemukan Kol 2 dalam laporan SLIK, segera periksa fasilitas kredit yang bersangkutan. Pastikan jumlah tunggakan, tanggal jatuh tempo, serta biaya yang harus dibayarkan. Jika mengalami kesulitan keuangan, hubungi lembaga pemberi pinjaman untuk membicarakan pilihan penyelesaian.
Kolektibilitas 3: Kurang Lancar
Kol 3 atau Kurang Lancar menunjukkan bahwa masalah pembayaran sudah lebih serius. Dalam gambaran rentang tunggakan yang umum digunakan, status ini berkaitan dengan keterlambatan sekitar 91–120 hari.
Contohnya, seseorang memiliki pinjaman dengan cicilan bulanan, tetapi selama beberapa bulan tidak mampu membayar sesuai jadwal. Kondisi tersebut membuat kewajiban semakin menumpuk dan berpotensi memengaruhi kualitas kredit.
Status Kol 3 perlu segera ditangani karena termasuk kelompok kredit bermasalah atau Non-Performing Loan (NPL) dalam pengelompokan perbankan yang umum dikenal. Riwayat seperti ini dapat menjadi pertimbangan negatif ketika mengajukan pembiayaan baru.
Langkah yang sebaiknya dilakukan adalah menghubungi kreditur, meminta rincian kewajiban, dan membahas opsi pembayaran yang realistis. Jangan menghindari komunikasi karena masalah justru bisa semakin sulit diselesaikan.
Kolektibilitas 4: Diragukan
Kol 4 atau Diragukan menggambarkan kondisi pembayaran yang semakin bermasalah. Dalam gambaran umum, status ini berkaitan dengan keterlambatan sekitar 121–180 hari.
Pada tahap ini, kemampuan debitur untuk menyelesaikan kewajibannya dinilai semakin diragukan. Tunggakan yang tidak segera diselesaikan dapat meningkatkan risiko kerugian bagi lembaga pemberi pinjaman.
Jika status kredit sudah berada pada Kol 4, sebaiknya kamu segera mencari jalan keluar bersama kreditur. Periksa apakah ada kemungkinan restrukturisasi, penjadwalan ulang pembayaran, atau bentuk penyelesaian lain yang sesuai dengan kebijakan lembaga tersebut.
Jangan mudah percaya kepada pihak yang menjanjikan dapat menghapus catatan kredit hanya dengan membayar sejumlah uang. Perbaikan informasi harus dilakukan melalui prosedur resmi dan berdasarkan data yang benar.
Kolektibilitas 5: Macet
Kol 5 merupakan status kolektibilitas terburuk dan menunjukkan bahwa kredit telah masuk kategori macet. Dalam gambaran umum, status ini berkaitan dengan tunggakan lebih dari 180 hari.
Kondisi tersebut menandakan bahwa kewajiban pembayaran belum diselesaikan dalam waktu yang cukup lama. Kreditur dapat melakukan langkah penagihan dan penyelesaian sesuai perjanjian serta ketentuan hukum yang berlaku.
Kol 5 dapat menjadi hambatan serius ketika seseorang ingin mengajukan kredit baru. Bank atau lembaga pembiayaan biasanya akan menilai risiko secara lebih ketat jika menemukan riwayat kredit macet.
Jika memiliki status Kol 5, jangan panik atau langsung mencari jasa pemutihan. Langkah awal yang lebih tepat adalah memeriksa detail pinjaman, memastikan jumlah kewajiban, menghubungi kreditur, dan menyusun rencana penyelesaian yang sesuai kemampuan.
Apa Perbedaan Kol 1, Kol 2, dan Kol 3 sampai 5?
Perbedaan utamanya terletak pada kualitas pembayaran dan tingkat risiko kredit. Kol 1 menunjukkan pembayaran lancar, Kol 2 menandakan mulai ada masalah yang perlu diperhatikan, sedangkan Kol 3 sampai Kol 5 umumnya sudah masuk kelompok kredit bermasalah.
Dalam istilah perbankan, Kol 1 dan Kol 2 sering dikelompokkan sebagai Performing Loan. Sementara itu, Kol 3, Kol 4, dan Kol 5 termasuk Non-Performing Loan atau NPL.
Perbedaan tersebut penting karena kualitas kredit dapat memengaruhi penilaian risiko oleh bank. Semakin buruk riwayat pembayaran, semakin besar perhatian yang biasanya diberikan lembaga keuangan sebelum menyetujui fasilitas baru.
Dampak Kolektibilitas terhadap Pengajuan Pinjaman
Status kolektibilitas dapat menjadi salah satu pertimbangan saat seseorang mengajukan pinjaman. Bank atau perusahaan pembiayaan perlu memastikan calon debitur memiliki kemampuan dan kemauan untuk membayar kewajibannya.
Berikut gambaran dampak setiap status terhadap proses pengajuan kredit:
- Kol 1: Riwayat pembayaran tergolong baik dan dapat mendukung penilaian pengajuan kredit.
- Kol 2: Pengajuan dapat memerlukan pemeriksaan lebih lanjut karena terdapat catatan keterlambatan.
- Kol 3: Riwayat kredit bermasalah dapat menjadi hambatan besar dalam memperoleh pembiayaan baru.
- Kol 4: Risiko pembayaran dinilai lebih tinggi sehingga pengajuan kredit bisa semakin sulit.
- Kol 5: Catatan kredit macet umumnya menjadi pertimbangan negatif yang serius bagi pemberi pinjaman.
Namun, tidak ada aturan sederhana bahwa satu status tertentu otomatis membuat semua pengajuan disetujui atau ditolak. Keputusan akhir tetap bergantung pada kebijakan lembaga keuangan, jenis pinjaman, kemampuan membayar, dan kondisi keuangan calon debitur.
Cara Cek Kolektibilitas melalui SLIK OJK secara Online
Kalau ingin mengetahui status kredit sendiri, kamu bisa mengajukan permintaan informasi debitur melalui layanan iDebku OJK. Proses ini dapat dilakukan secara online sehingga tidak harus selalu datang langsung ke kantor OJK.
Berikut langkah umum untuk mengecek informasi SLIK:
- Buka situs resmi iDebku OJK. Kunjungi https://idebku.ojk.go.id/ melalui browser.
- Pilih menu pendaftaran. Ikuti petunjuk untuk mengajukan permintaan informasi debitur.
- Isi data diri. Masukkan informasi yang diminta sesuai identitas dan ketentuan layanan.
- Unggah dokumen persyaratan. Siapkan dokumen identitas seperti KTP untuk pemohon perseorangan sesuai petunjuk pada sistem.
- Lakukan verifikasi. Ikuti tahapan verifikasi identitas yang tersedia.
- Kirim permohonan. Periksa kembali data sebelum mengirimkan pengajuan.
- Pantau status permohonan. Gunakan informasi atau nomor pendaftaran yang diberikan untuk memantau prosesnya.
- Periksa hasil iDeb. Setelah hasil diterbitkan, baca informasi fasilitas kredit dan status kolektibilitas dengan teliti.
Persyaratan dan tahapan teknis dapat berubah mengikuti ketentuan layanan. Karena itu, selalu ikuti instruksi terbaru di situs resmi iDebku dan jangan memberikan dokumen identitas kepada pihak tidak dikenal yang mengaku bisa mengecek SLIK.
Cara Membaca Hasil Laporan SLIK OJK
Setelah menerima laporan iDeb, jangan hanya melihat angka kolektibilitas. Ada beberapa informasi lain yang perlu diperiksa agar kamu memahami kondisi kredit secara menyeluruh.
- Identitas debitur: Pastikan nama dan informasi identitas sesuai dengan data milikmu.
- Nama lembaga pelapor: Periksa bank atau perusahaan pembiayaan yang melaporkan fasilitas kredit.
- Jenis fasilitas: Kenali apakah catatan tersebut berasal dari kartu kredit, pinjaman, pembiayaan kendaraan, atau fasilitas lainnya.
- Baki debet: Perhatikan informasi sisa kewajiban atau saldo kredit yang masih tercatat.
- Kualitas kredit: Cari kode kolektibilitas untuk mengetahui status pembayaran.
- Riwayat pembayaran: Periksa informasi periode pembayaran dan tunggakan yang tercatat.
- Tanggal laporan: Perhatikan periode data agar tidak salah memahami kondisi kredit terbaru.
Jika ada informasi yang tidak kamu kenali, jangan langsung menganggapnya sebagai kesalahan sistem. Catat nama lembaga pelapor dan detail fasilitas tersebut, lalu minta klarifikasi melalui saluran resmi lembaga yang bersangkutan.
Cara Memperbaiki Kolektibilitas yang Buruk
Jika hasil SLIK menunjukkan Kol 2, Kol 3, Kol 4, atau Kol 5, kamu perlu segera mengambil langkah penyelesaian. Prosesnya mungkin tidak instan, tetapi ada beberapa hal yang dapat dilakukan untuk memperbaiki kondisi kewajiban kredit.
Periksa Sumber Masalah
Langkah pertama adalah memastikan fasilitas kredit mana yang menyebabkan status kolektibilitas memburuk. Periksa nama kreditur, jumlah tunggakan, periode keterlambatan, dan informasi pembayaran yang tercatat.
Jika kamu merasa tidak pernah memiliki pinjaman tersebut, segera hubungi lembaga pelapor untuk meminta penjelasan. Jangan mengabaikan catatan yang tidak dikenal karena bisa berkaitan dengan kesalahan data atau penyalahgunaan identitas.
Hubungi Bank atau Perusahaan Pembiayaan
Setelah mengetahui sumber masalah, hubungi pihak kreditur melalui layanan resmi. Sampaikan kondisi keuangan secara jujur dan tanyakan jumlah kewajiban yang perlu diselesaikan.
Jika belum mampu membayar seluruh tunggakan, diskusikan kemungkinan solusi yang tersedia. Beberapa lembaga dapat menawarkan opsi penanganan sesuai kebijakan dan hasil penilaian terhadap kondisi debitur.
Selesaikan Tunggakan Sesuai Kesepakatan
Jika sudah memiliki kesepakatan pembayaran, pastikan kamu menjalankannya sesuai jadwal. Simpan bukti transfer, kuitansi, surat penyelesaian, atau dokumen lain yang menunjukkan bahwa kewajiban telah dibayarkan.
Jangan hanya mengandalkan percakapan lisan. Mintalah bukti tertulis agar kamu memiliki dokumen pendukung jika terjadi perbedaan informasi pada kemudian hari.
Minta Koreksi Jika Data Tidak Sesuai
Apabila kamu sudah melunasi kewajiban tetapi laporan masih menunjukkan informasi yang tidak sesuai, hubungi lembaga keuangan yang melaporkan data tersebut. Sertakan bukti pembayaran atau surat keterangan lunas sebagai pendukung permintaan pemeriksaan.
Perlu diketahui, pembaruan informasi kredit dilakukan melalui lembaga pelapor sesuai prosedur yang berlaku. OJK mengelola sistem SLIK, tetapi bukan berarti OJK dapat mengubah sendiri seluruh catatan pembayaran yang dilaporkan oleh lembaga keuangan.
Pantau Kembali Laporan SLIK
Setelah kewajiban diselesaikan dan lembaga pelapor memproses pembaruan, periksa kembali laporan iDeb untuk memastikan informasi sudah sesuai. Jika belum berubah, minta penjelasan mengenai status pembaruan kepada lembaga terkait.
Apakah Kolektibilitas Buruk Bisa Dihapus atau Diputihkan?
Istilah pemutihan SLIK sering digunakan dalam iklan atau penawaran jasa di internet. Tidak sedikit pihak yang mengklaim bisa menghapus Kol 3, Kol 4, atau Kol 5 dengan cepat, bahkan tanpa perlu menyelesaikan utang.
Kamu perlu berhati-hati terhadap tawaran seperti ini. Catatan kredit harus mencerminkan informasi yang benar. Jika memang terdapat tunggakan, penyelesaiannya perlu dilakukan melalui kreditur dan mekanisme resmi, bukan dengan membayar perantara yang menjanjikan penghapusan data.
Jika data yang tercatat salah, kamu berhak meminta klarifikasi dan koreksi melalui lembaga pelapor. Namun, jika catatan tersebut benar, penyelesaian kewajiban menjadi langkah penting sebelum informasi pembayaran diperbarui sesuai ketentuan.
Perlu diingat, pelunasan utang tidak selalu berarti seluruh riwayat kredit langsung hilang dari laporan. Informasi dapat diperbarui sesuai mekanisme pelaporan, sehingga kamu perlu memastikan status terakhir melalui iDeb dan lembaga pemberi pinjaman.
Tips Menjaga Kolektibilitas Tetap Lancar
Menjaga kolektibilitas tetap baik sebenarnya lebih mudah jika dilakukan sejak awal. Kamu tidak perlu menunggu sampai memiliki masalah pembayaran untuk mulai mengatur keuangan.
- Bayar cicilan tepat waktu. Catat tanggal jatuh tempo dan usahakan membayar sebelum batas waktu.
- Gunakan pengingat otomatis. Manfaatkan kalender atau notifikasi aplikasi perbankan agar tidak lupa membayar tagihan.
- Sesuaikan pinjaman dengan kemampuan. Jangan mengambil cicilan hanya karena pengajuan mudah disetujui.
- Siapkan dana cadangan. Tabungan darurat dapat membantu ketika penghasilan terganggu atau muncul kebutuhan mendadak.
- Hindari terlalu banyak pinjaman. Perhatikan total cicilan agar tidak membebani pengeluaran bulanan.
- Periksa laporan kredit secara berkala. Pastikan informasi fasilitas dan pembayaran sesuai dengan kondisi sebenarnya.
- Segera hubungi kreditur jika mengalami kesulitan. Jangan menunggu tunggakan menumpuk sebelum mencari solusi.
FAQ Seputar Kolektibilitas 1 sampai 5 di SLIK OJK
Apa itu kolektibilitas 1?
Kolektibilitas 1 atau Kol 1 berarti status pembayaran kredit lancar. Debitur memenuhi kewajiban pembayaran sesuai ketentuan dan tidak memiliki tunggakan yang tercatat.
Apa arti kolektibilitas 2 di SLIK OJK?
Kol 2 berarti Dalam Perhatian Khusus. Status ini menunjukkan adanya keterlambatan atau kondisi pembayaran yang perlu diperhatikan. Dalam gambaran umum, status tersebut berkaitan dengan tunggakan sekitar 1–90 hari.
Apakah Kol 2 masih bisa mengajukan pinjaman?
Masih mungkin, tetapi keputusan bergantung pada kebijakan pemberi pinjaman dan penilaian terhadap kondisi keuangan pemohon. Riwayat keterlambatan dapat menjadi pertimbangan tambahan ketika bank memeriksa pengajuan.
Apakah Kol 3 sampai 5 termasuk kredit macet?
Kol 3 sampai Kol 5 umumnya termasuk kelompok kredit bermasalah atau Non-Performing Loan (NPL). Kol 3 berarti Kurang Lancar, Kol 4 berarti Diragukan, dan Kol 5 berarti Macet.
Berapa lama kolektibilitas bisa membaik setelah utang dilunasi?
Waktunya bergantung pada proses pembaruan data oleh lembaga pelapor dan ketentuan yang berlaku. Setelah melunasi kewajiban, simpan bukti pembayaran dan tanyakan kepada kreditur kapan pembaruan informasi akan dilaporkan. Periksa kembali laporan iDeb untuk memastikan statusnya.
Apakah orang yang tidak pernah meminjam uang memiliki kolektibilitas 1?
Tidak selalu. Jika seseorang belum memiliki fasilitas kredit yang dilaporkan, laporan SLIK bisa saja tidak memuat riwayat kredit yang dapat dinilai. Tidak memiliki catatan kredit berbeda dengan memiliki riwayat pembayaran lancar.
Apakah OJK bisa menghapus catatan kredit macet?
OJK mengelola sistem SLIK dan menjalankan fungsi pengawasan, sedangkan pembaruan data fasilitas kredit dilakukan melalui lembaga pelapor. Jika catatan salah, ajukan koreksi kepada lembaga yang melaporkan. Jika tunggakan memang benar terjadi, selesaikan kewajiban melalui prosedur resmi.
Apa Itu Kolektibilitas 1 sampai 5 di SLIK OJK
Jadi, apa itu kolektibilitas? Kolektibilitas adalah pengelompokan kualitas pembayaran kredit atau pembiayaan yang digunakan untuk menggambarkan kondisi riwayat pembayaran debitur. Dalam SLIK OJK, statusnya dibagi menjadi lima tingkatan, yaitu Kol 1 (Lancar), Kol 2 (Dalam Perhatian Khusus), Kol 3 (Kurang Lancar), Kol 4 (Diragukan), dan Kol 5 (Macet).
Kol 1 merupakan status pembayaran terbaik, sedangkan Kol 5 menunjukkan kondisi kredit macet. Status ini dapat memengaruhi penilaian ketika kamu mengajukan pinjaman baru, tetapi bukan satu-satunya faktor yang menentukan persetujuan kredit.
Jika ingin mengetahui riwayat kredit sendiri, kamu dapat mengajukan permintaan laporan melalui layanan resmi iDebku OJK. Apabila menemukan catatan bermasalah, segera hubungi lembaga pemberi pinjaman, selesaikan kewajiban sesuai kesepakatan, dan pantau pembaruan informasi. Hindari jasa pemutihan ilegal dan biasakan membayar cicilan tepat waktu agar riwayat kredit tetap terjaga.